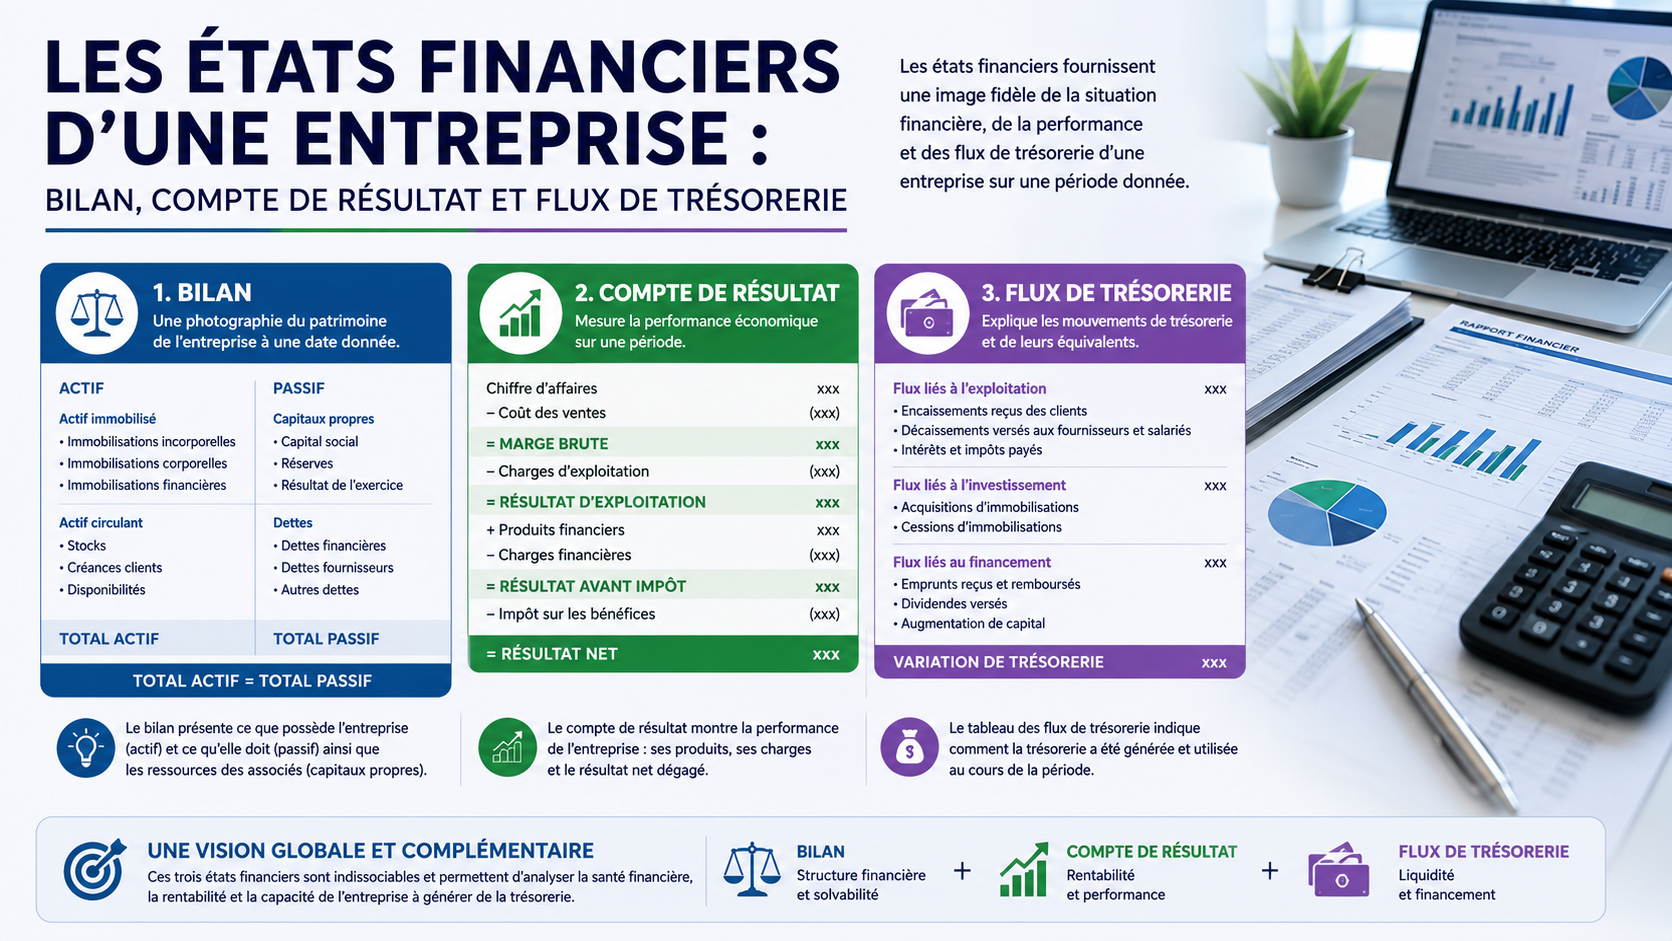
Toute entreprise cotée publie périodiquement trois documents comptables qui, ensemble, donnent une image assez complète de sa situation financière : le bilan, le compte de résultat, et le tableau des flux de trésorerie. Savoir les lire, même sommairement, est une compétence de base pour tout investisseur souhaitant aller au-delà de la seule évolution du cours de bourse.
Le bilan, une photographie à un instant donné
Le bilan décrit ce que possède l'entreprise (son actif : trésorerie, stocks, immobilisations, créances) et la façon dont ces ressources sont financées (son passif : capitaux propres et dettes). Il s'agit d'une photographie à une date précise, généralement la clôture de l'exercice, qui permet notamment d'évaluer le niveau d'endettement de l'entreprise rapporté à ses fonds propres.
Le compte de résultat, une mesure de la performance sur la période
Le compte de résultat retrace, lui, l'activité de l'entreprise sur une période donnée : le chiffre d'affaires généré, les charges engagées pour l'obtenir, et le résultat net qui en découle, qu'il soit bénéficiaire ou déficitaire. C'est ce document qui permet de juger de la rentabilité d'une entreprise, indépendamment de sa taille ou de sa valorisation boursière.
Les flux de trésorerie, le nerf de la guerre
Une entreprise peut afficher un résultat comptable positif tout en manquant de liquidités si, par exemple, ses clients tardent à régler leurs factures. Le tableau des flux de trésorerie détaille les entrées et sorties d'argent réelles, classées entre activités opérationnelles, d'investissement et de financement, et permet de vérifier que la performance affichée au compte de résultat se traduit bien par une trésorerie disponible.
Une lecture croisée
Aucun de ces trois documents ne suffit isolément : c'est leur lecture croisée, complétée par leur évolution sur plusieurs exercices, qui permet de se faire une opinion sur la solidité financière d'une entreprise et sur la pertinence de sa valorisation de marché.


00 Commentaire
Soyez le premier à commenter cet article.