La marge opérationnelle est un indicateur central de l'analyse financière : elle mesure la rentabilité générée par l'activité courante d'une entreprise, avant prise en compte des éléments financiers et exceptionnels qui peuvent brouiller la lecture de sa performance opérationnelle.
Comment elle se calcule
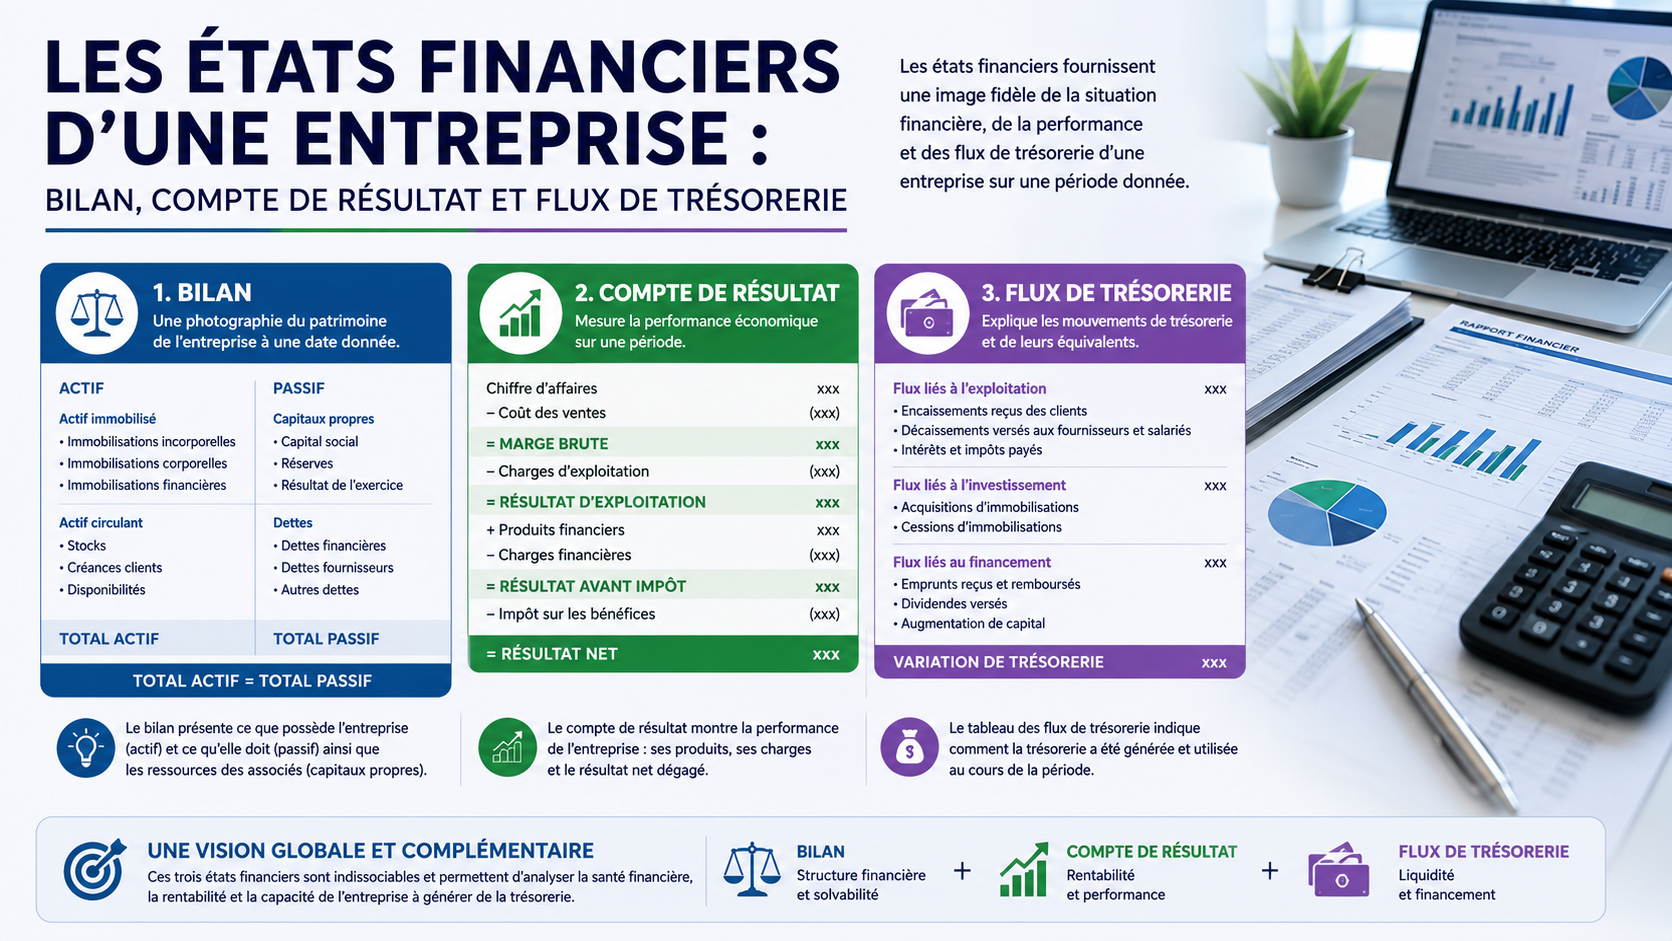
Elle se calcule en rapportant le résultat opérationnel — c'est-à-dire le chiffre d'affaires diminué des charges d'exploitation courantes — au chiffre d'affaires total, exprimé en pourcentage. Elle indique ainsi quelle part de chaque unité de chiffre d'affaires se transforme en profit issu de l'activité elle-même.
Pourquoi l'isoler du résultat net
Contrairement au résultat net, qui intègre également les charges financières liées à l'endettement, les éléments exceptionnels et la fiscalité, la marge opérationnelle permet de juger la performance de l'activité indépendamment des choix de financement de l'entreprise. Deux entreprises à la rentabilité opérationnelle identique peuvent ainsi afficher des résultats nets très différents selon leur niveau d'endettement.
Une comparaison utile dans le temps et entre pairs
Suivre l'évolution de la marge opérationnelle d'une entreprise sur plusieurs exercices permet de juger si sa rentabilité s'améliore ou se dégrade, tandis que la comparer à celle d'entreprises similaires du même secteur aide à situer sa performance relative face à la concurrence.


00 Commentaire
Soyez le premier à commenter cet article.